



9月24日,30年期美债收益率触及2004年以来新高,纳斯达克综合指数微涨0.01%收于26939.373,甲骨文因一纸“不可抗力”通知下跌3.47%。而在同一个交易日,谷歌在两个截然相反的方向上同时取得进展:其合作方Fervo Energy位于犹他州地下2000米的Cape Station地热电站实现全球首次公用事业级增强型地热发电;与此同时谷歌确认,搭载自研芯片的Project Suncatcher首颗试验卫星将于10月1日提前升空。
01. 谷歌把自研TPU芯片送上太空
试验卫星定档10月1日发射
据《纽约时报》率先报道并获谷歌官方确认:
| 项目 | 详情 |
|---|---|
| 任务名称 | Project Suncatcher |
| 发射时间 | 10月1日 |
| 发射方式 | Transporter-18共乘任务 |
| 任务性质 | 计划外加塞的硬件验证步骤 |
| 卫星配置 | 4颗谷歌自研TPU芯片 + 1千瓦太阳能供电 |
| 算力水平 | 大致相当于一台地面数据中心服务器 |
| 设计在轨运行 | 约 一年 |
| 任务目标 | 处理简单AI查询 |
谷歌对项目的表述相当克制,强调短期内不会有商业化可用产出。原定 2027年 与Planet合作的两颗原型卫星激光组网测试仍按计划保留,预期 2030年代中期 轨道算力成本才有望与地面持平。
自研TPU:实现轨道算力的关键前提
谷歌能够将算力向太空延伸,核心依赖于其专为神经网络矩阵运算定制的自研 TPU(张量处理单元)ASIC芯片。
| 约束条件 | 说明 |
|---|---|
| 可用电力 | 仅 1千瓦 |
| 散热环境 | 真空无空气对流散热极度困难 |
| 核心约束 | 单位功耗下的AI算力是唯一的硬性物理约束 |
自研TPU牺牲了通用灵活性换取极高的能效比,使得谷歌能够在极端物理条件下部署算力,将垂直整合的芯片能力转化为了实实在在的太空战略优势。
Planet Labs:卫星建造与运营方
Project Suncatcher的卫星并非由谷歌直接制造,而是由对地成像公司 Planet Labs(NYSE: PL) 负责建造与运营。
| 分工 | 负责方 |
|---|---|
| 芯片 | 谷歌 |
| 卫星建造与运营 | Planet Labs |
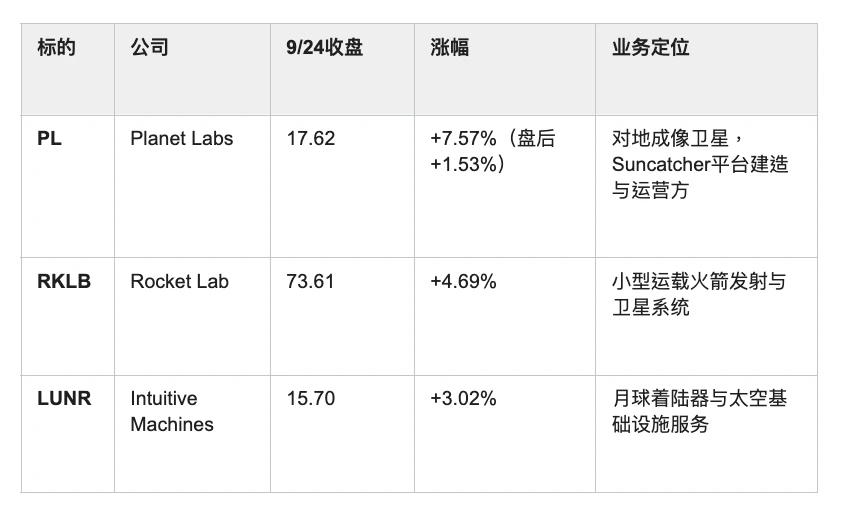
对于市值仅六十多亿美元的Planet而言,这一合作直接为其打开了 “太空数据中心” 的增量业务通道。9月24日,其股价大涨 7.57% 并在盘后继续走高。
太空概念股集体走强
反映出资金对该主题的整体性关注。
02. 地心深处同时挖出绿色电力:Fervo Energy实现First Power
增强型地热行业里程碑
9月24日,地热创新公司 Fervo Energy(NASDAQ: FRVO) 宣布其位于犹他州Beaver County的 Cape Station 实现First Power,成为全球首个达成公用事业级发电里程碑的 增强型地热(EGS) 项目。
| 项目 | 详情 |
|---|---|
| 位置 | 犹他州Beaver County |
| 里程碑 | 全球首个公用事业级EGS项目 |
| 一期规划 | 100MW 装机容量 |
| 首个模块 | 33MW GeoBlock,10月1日启动商业运营 |
| 二期 | 400MW 建设中 |
| 潜在开发规模 | 超过 4GW |
| 技术路径 | 引入油气横向钻井工艺,大幅压降开发成本 |
市场表现:消息公布后,FRVO盘前一度上涨超过 11%,收盘上涨 2.20%。
谷歌的双重受益
谷歌不仅是Fervo Energy的核心购电客户,更是其重要的战略股东。
| 维度 | 内容 |
|---|---|
| 合作起点 | 从内华达州试点合作起步 |
| 股权投资 | 参与Fervo 4.62亿美元 的E轮融资 |
| 购电协议 | 2026年9月初签署 396MW 全球最大规模增强型地热购电协议 |
| 扩展选择权 | 额外约 600MW,潜在总规模接近 1GW |
| 受益层面 | 为旗下数据中心锁定稳定零碳的基荷电力;以股东身份间接受益于项目进展 |
机构评级参考:据stockanalysis.com截至2026年9月24日的统计,覆盖FRVO的13位分析师评级以买入类为主,均值目标价40.75美元;不同数据平台的统计口径存在差异。机构评级仅代表其自身观点,不构成投资建议。
03. 巴菲特罕见公开站台:重仓Alphabet背后的定价权逻辑
伯克希尔大幅加仓Alphabet
伯克希尔·哈撒韦在二季度对Alphabet进行了显著加仓。
| 项目 | 数据 |
|---|---|
| A类股(GOOGL) | 增加 45% 至 7879万股 |
| C类股(GOOG) | 增加 83% |
| 两类合计 | 1.06亿股 |
| AI融资配售 | 在Alphabet的 847.5亿美元 AI融资中,以 100亿美元 担任配售基石投资者 |
| 持仓地位 | 一跃成为伯克希尔 第三大重仓股,市值超越持有数十年的可口可乐 |
巴菲特此前亦公开表示,该公司比华尔街推销的90%到95%的股票更有可能成为赢家。
数据来源:伯克希尔·哈撒韦于美东时间2026年8月14日提交的二季度13F文件,持仓数据截至2026年6月30日。
垂直整合塑造深厚护城河
在主要科技巨头中,谷歌是少数将AI产业链从芯片、模型、云基础设施、消费级入口一直打通到底层能源与物理扩展的公司之一。
| 维度 | 谷歌的布局 |
|---|---|
| 芯片 | 自研TPU |
| 数据中心 | 自建 |
| 能源 | 投资地热与核电 |
| 物理扩展 | 算力向太空探索 |
当整个行业都在为算力芯片、电力供给与数据中心用地排队时,谷歌将行业发展瓶颈转化为自身资产负债表的定价权优势。结合其约 17倍 的市盈率水平,或是伯克希尔选择加仓的重要考量。
04. 反面案例:甲骨文“不可抗力”暴露交付隐患
甲骨文发出不可抗力通知
在AI基建快速扩张的另一端,交付层面的风险已开始显现。
据媒体报道,甲骨文向 Stack Infrastructure 发出了援引不可抗力条款的正式通知,影响到了为OpenAI提供算力的 Project Jupiter 巨型数据中心项目。
| 项目 | 说明 |
|---|---|
| 项目名称 | Project Jupiter |
| 融资结构 | 高度杠杆化的 SPV(特殊目的实体) 表外融资,将债务与私募股权捆绑 |
| 甲骨文立场 | 坚称项目仍在按计划推进,未就该通知本身置评 |
相关产业链股价承压
市场对Project Jupiter项目无法按期交付的担忧迅速向周围供应链扩散。
| 公司 | 9月24日表现 |
|---|---|
| Blue Owl Capital(项目开发方母公司) | -3.65% |
| 甲骨文 | -3.47% |
| Bloom Energy(燃料电池供应商) | -3.10% |
这一案例反映出依靠高杠杆表外融资建设算力的潜在风险,与谷歌以自有资产负债表和电力股权推进的模式形成对照。
结语
同一个交易日,谷歌在两个截然相反的方向上同时取得进展——向地心要电力,向轨道要算力。而伯克希尔的加仓,则从资本层面为这一垂直整合逻辑投下了信任票。
与此同时,甲骨文的“不可抗力”通知提醒市场:AI基建的竞赛,不仅关乎技术,也关乎交付与财务结构的稳健性。